Satispay: Conto e investimenti

- 27.83K Recensioni
- 4,7
- Download
- 5.000.000+
 Analisi di Mobxio
La prima cosa che chiarirei a un amico è che Satispay non è soltanto un modo rapido per pagare dal telefono: mette nello stesso spazio un conto gratuito con carta di debito, pagamenti rateali e strumenti d’investimento. Questa combinazione è comoda se vuoi gestire spese quotidiane e qualche scelta finanziaria senza passare continuamente da app diverse. Può però sembrare più articolata di un semplice portafoglio digitale, soprattutto se vuoi soltanto dividere una cena o pagare un acquisto occasionale.
Il mio consiglio è di iniziare con un obiettivo piccolo e concreto, senza attivare o provare ogni funzione tutta insieme. Per esempio, puoi configurare il conto e verificare che sia pronto per un pagamento normale; solo dopo ha senso valutare se la carta, le rate o gli investimenti rispondono a un’esigenza reale. Il vantaggio è avere più strumenti in un solo posto; il compromesso è dover capire bene quale funzione stai usando e quali condizioni si applicano prima di confermare un’operazione.
Capire cosa aspettarsi prima di iniziare
Prima di installare un’app finanziaria, io distinguo le operazioni quotidiane dalle scelte che possono impegnare denaro nel tempo: questo aiuta a non confondere un pagamento con una rata o un investimento. In questa sezione chiarisco come orientarmi tra le funzioni di Satispay e per quali abitudini può essere una compagna utile, così puoi capire quale primo obiettivo abbia davvero senso per te.
Un’app finanziaria, non soltanto un portafoglio
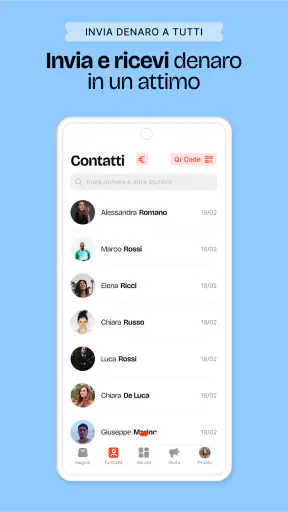
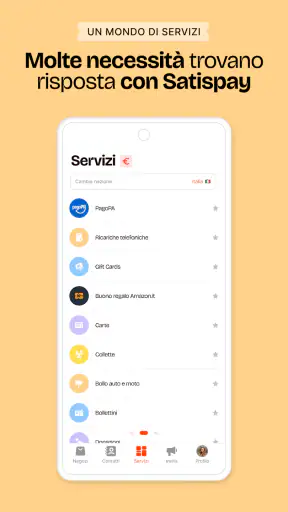
Satispay, sviluppata da SATISPAY S.P.A., rientra nella categoria della finanza. La sua proposta comprende un conto gratuito con carta di debito, la possibilità di pagare in tre rate e funzioni legate agli investimenti. Per me, il punto importante è non confondere questi elementi: pagare una spesa, usare una modalità rateale e investire sono decisioni diverse, con obiettivi e conseguenze diverse. La schermata iniziale può essere un punto di accesso comune, ma conviene affrontare ogni scelta con la dovuta attenzione.
Se arrivi da una banca tradizionale, potresti chiederti se questa app debba sostituirla. Io non la considererei automaticamente un rimpiazzo completo: la valuterei piuttosto in base a ciò che vuoi fare. Se ti serve un conto per le spese quotidiane e una carta di debito, la proposta può essere interessante; se invece hai bisogno di servizi bancari specifici o vuoi mantenere tutto in un unico rapporto già consolidato, confronta le funzioni che usi davvero prima di cambiare abitudini. Un’app finanziaria può affiancare il tuo conto abituale senza doverlo necessariamente soppiantare.
La differenza rispetto a un’app usata solo per trasferire denaro o fare pagamenti è proprio l’ampiezza delle attività. In un servizio più essenziale, il percorso tende a concentrarsi su una singola operazione; qui puoi incontrare anche scelte di credito al consumo e investimento. Questo non significa che tu debba usarle tutte. Anzi, per una prima esperienza è più sensato verificare il pagamento o la gestione del conto e lasciare le funzioni più impegnative a quando avrai letto con calma costi, condizioni e modalità operative.
Popolarità, costo e compatibilità
La presenza di circa 5 milioni di installazioni e una media di 4,7 su oltre 339 mila valutazioni suggeriscono che Satispay sia già una scelta familiare per molte persone. Sono numeri utili per orientarsi, ma non garantiscono che ogni negozio, acquisto o esigenza personale sia adatto al servizio. La valutazione più utile resta pratica: capire dove pensi di usarla e se le funzioni disponibili coincidono con le tue necessità.
L’app è gratuita, ha classificazione PEGI 3 ed è stata pubblicata il 21 dicembre 2014. La versione attuale è la 4.42.0 e il requisito minimo indicato per il sistema operativo è 7.0. Prima di installarla, controllerei che il dispositivo sia compatibile e che il sistema sia aggiornato; poi leggerei con attenzione le schermate di configurazione, perché per un’app finanziaria è importante sapere quale servizio si sta attivando e quali informazioni vengono richieste. Il fatto che l’app sia gratuita non va confuso con la promessa che ogni eventuale operazione o servizio sia privo di condizioni: per questo bisogna esaminare i dettagli mostrati prima di procedere.
Per chi può avere senso
La vedo adatta a chi preferisce gestire pagamenti e strumenti finanziari dal telefono, e vuole la possibilità di usare un conto con carta senza rinunciare a valutare altre funzioni nell’app. Può essere pratica anche per chi sta cercando un primo punto d’accesso semplice ai pagamenti digitali, purché sia disposto a seguire con attenzione la configurazione e non consideri le rate o gli investimenti come opzioni automatiche da attivare.
La eviterei, o la affiancherei soltanto a un altro servizio, se cerchi esclusivamente un’app per una necessità molto specifica e non hai interesse per il resto. Se non vuoi gestire decisioni finanziarie da smartphone, se preferisci fare tutto con la tua banca abituale o se vuoi evitare di valutare acquisti rateali, una soluzione più essenziale potrebbe risultare più lineare. Anche chi investe dovrebbe confrontare le caratteristiche dello strumento con i propri obiettivi, invece di scegliere in base alla comodità di averlo già installato.
Dal download al primo uso senza fretta
Quando preparo un’app per gestire denaro, preferisco procedere con calma e controllare ogni schermata invece di cercare di attivare tutto subito. Qui accompagno il primo accesso verso un’azione semplice e verificabile; avere già in mente un uso concreto, come un piccolo pagamento quotidiano, rende più facile capire se il servizio si adatta alla propria routine.
Configurare l’app con un obiettivo chiaro
Una volta installata, procederei seguendo le istruzioni che compaiono nell’app, senza cercare scorciatoie o compilare tutto di fretta. Poiché si tratta di un servizio finanziario, controllerei con cura i dati inseriti e leggerei ogni passaggio prima di confermarlo. La configurazione iniziale serve a rendere utilizzabile il servizio, ma è anche il momento giusto per distinguere ciò che è necessario per il conto da eventuali scelte successive legate a rate e investimenti.
Il mio suggerimento concreto è di avere chiaro in anticipo quale sarà la prima azione che vuoi compiere. Se il tuo scopo è pagare con l’app, concentrati sul conto e sulla funzione di pagamento, verificando le indicazioni che l’app presenta. Se vuoi la carta di debito, considera in quale situazione la useresti e controlla i dettagli relativi al suo utilizzo. Non partire invece da un investimento solo perché compare tra le possibilità: prima bisogna capire che cosa si sta scegliendo, quali rischi comporta e se è coerente con il proprio orizzonte e la propria tolleranza alle oscillazioni.
Un altro accorgimento utile è non affidarsi soltanto alla memoria. Quando imposti un nuovo strumento finanziario, prenditi il tempo di rileggere le condizioni e conserva una traccia delle informazioni importanti attraverso i canali disponibili nell’app. Non è un passaggio spettacolare, ma evita di ritrovarti più avanti a chiederti se avevi selezionato una certa opzione o quale modalità avevi confermato.
La prima operazione che dà un senso all’app
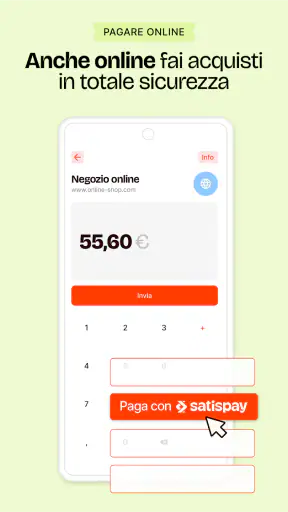
Per trasformare l’installazione in un’esperienza concreta, sceglierei un pagamento quotidiano di importo contenuto presso un esercente che accetta il servizio, invece di iniziare con una decisione più impegnativa. Prima di pagare, controlla il destinatario e l’importo nella schermata di conferma. Dopo l’operazione, verifica che sia stata registrata correttamente nell’app. Questo piccolo controllo ti aiuta a capire il flusso, senza dover imparare contemporaneamente anche le funzioni di credito o investimento.
Un esempio realistico è una pausa pranzo: vuoi pagare senza tirare fuori il portafoglio, apri l’app, verifichi che l’esercente sia quello giusto e confermi soltanto dopo aver controllato l’importo. Se il pagamento non è disponibile in quel punto vendita, non insistere né presumere che la funzione debba essere accettata ovunque: chiedi quali metodi sono utilizzabili e passa a un’alternativa. Questa è una differenza pratica rispetto al contante o a una carta comunemente accettata: la comodità dipende anche dal contesto in cui vuoi pagare.
Per me il primo successo non è avere tutte le funzioni attive, ma completare un’operazione semplice e sentirsi sicuri nel riconoscere cosa si sta confermando. Se il pagamento riesce e trovi chiara la registrazione dell’attività, hai già un’indicazione concreta del valore che l’app può avere nella tua routine. Se invece ti accorgi che la usi raramente o che preferisci la tua carta abituale, non c’è motivo di forzare il cambiamento.
Quando le rate sono utili e quando frenare
La possibilità di pagare in tre rate può essere utile per distribuire il costo di un acquisto, ma non rende automaticamente più conveniente ciò che compri. Prima di scegliere questa modalità, controllerei l’importo totale, le condizioni mostrate e le scadenze previste. Mi chiederei anche se riuscirei a sostenere i pagamenti futuri senza compromettere spese essenziali. Se la risposta dipende da un’entrata incerta, è più prudente rinunciare alla rateizzazione o rimandare l’acquisto.
La confusione più comune è trattare una rata come se fosse uno sconto. Non lo è: cambia il modo in cui il costo viene distribuito, non il valore del prodotto. Per una spesa programmata può aiutare a gestire il flusso di denaro; per un acquisto impulsivo può invece rendere meno evidente quanto stai impegnando. Io userei questa funzione solo quando ho già deciso che l’acquisto è necessario e ho verificato di poter rispettare gli impegni associati.
Investimenti: una scelta distinta dal pagamento
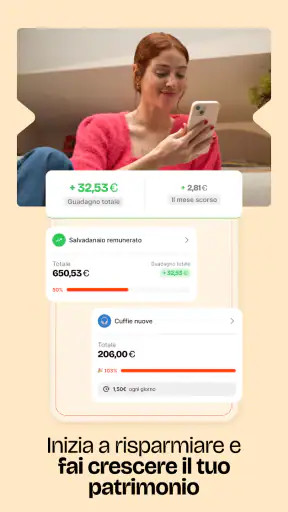
La presenza di strumenti d’investimento rende l’app più ampia di un servizio dedicato soltanto ai pagamenti, ma richiede un cambio di mentalità. Un pagamento è un’operazione immediata; investire significa invece accettare che il risultato possa dipendere dall’andamento dello strumento scelto e dall’orizzonte temporale. Prima di procedere, leggerei le informazioni specifiche presentate nell’app e valuterei se capisco davvero cosa sto acquistando, quali rischi corro e quando potrei aver bisogno di quel denaro.
Non userei mai la rapidità dell’interfaccia come motivo sufficiente per investire. La comodità di avere le opzioni nello stesso ambiente è un vantaggio organizzativo, non una garanzia di rendimento o di adeguatezza personale. Se vuoi soltanto mettere da parte denaro senza assumere rischi d’investimento, confronta questa esigenza con le caratteristiche effettive delle alternative disponibili; se non riesci a spiegare a parole semplici il funzionamento di una proposta, aspetta prima di confermare.
Dubbi pratici e piccoli punti di attenzione
Una domanda naturale è se l’app possa essere usata ovunque come una carta tradizionale. La risposta pratica è di non darlo per scontato: il pagamento tramite app dipende dal fatto che il servizio sia accettato nel luogo in cui vuoi usarlo, mentre la carta di debito è una funzione distinta da valutare secondo le sue condizioni. Perciò, se devi fare un acquisto importante o non puoi rischiare di restare senza un metodo alternativo, porta con te una soluzione di pagamento che sai essere utilizzabile.
Un altro dubbio riguarda il fatto che sia gratuita. La gratuità del servizio indicata per l’app è un buon punto di partenza, ma non dovrebbe sostituire la lettura delle condizioni delle singole funzioni. Prima di usare rate o investimenti, controlla direttamente nell’app gli eventuali costi, le regole e gli impegni associati a quella specifica operazione. È un’abitudine più affidabile che dedurre le condizioni di un servizio dalla sola etichetta “gratuito”.
Se un’operazione non va come previsto, eviterei di ripeterla alla cieca. Prima ricontrollerei l’importo, il destinatario e lo stato mostrato nell’app; poi seguirei le indicazioni di assistenza disponibili nel servizio. La stessa prudenza vale quando cambi dispositivo o riprendi l’app dopo molto tempo: verifica di essere nel profilo corretto e di riconoscere le informazioni visualizzate prima di autorizzare movimenti di denaro.
Il passo successivo: tenere solo ciò che ti serve
Dopo aver provato un pagamento, puoi decidere se la carta di debito aggiunge qualcosa alla tua routine o se il conto ti è utile per un’esigenza specifica. Io farei questa valutazione dopo aver usato l’app in un contesto reale, non sulla base dell’elenco delle funzioni. Se una funzione non risolve un problema concreto, lasciarla da parte è una scelta sensata. Se invece trovi utile riunire pagamenti e gestione del conto, puoi approfondire con calma le altre possibilità.
La mia impressione complessiva è positiva per chi vuole un servizio finanziario mobile che unisca più strumenti e non si aspetta che ogni funzione sia indispensabile. Il punteggio medio di 4,7, accompagnato da circa 28 mila recensioni, mostra un riscontro consistente, ma la scelta resta personale. Satispay ha più senso se ti interessa davvero usare il conto e i pagamenti digitali, e se affronti rate e investimenti con attenzione. Se cerchi una soluzione limitata a un solo compito, oppure preferisci non gestire finanze dal telefono, un’alternativa più semplice o il servizio che usi già potrebbe essere migliore.
Domande frequenti su Satispay: Conto e investimenti
Che cos’è Satispay e a cosa serve l’app?
Satispay è un’app per smartphone che consente di effettuare pagamenti e gestire alcune operazioni finanziarie direttamente dal telefono. In base ai servizi disponibili e al proprio profilo, può essere usata per pagare nei negozi aderenti, inviare denaro ad altri utenti e consultare funzioni legate a conto e investimenti. Prima di scaricarla, è utile verificare sul sito ufficiale quali servizi sono attivi nel proprio Paese e quali condizioni si applicano.
Come si apre un conto Satispay e quali dati servono?
Per iniziare, in genere occorre installare l’app, registrarsi con un numero di telefono e seguire la procedura di identificazione richiesta. Potrebbero essere necessari dati personali, un documento d’identità valido e informazioni su un conto bancario o un altro metodo di pagamento supportato. La verifica dell’identità serve a proteggere l’account e rispettare gli obblighi normativi; requisiti, tempi e modalità possono variare, quindi conviene consultare le istruzioni mostrate nell’app.
Satispay è gratuito oppure prevede commissioni?
La registrazione e l’uso di alcune funzioni possono essere gratuiti, ma non è prudente presumere che ogni operazione lo sia. Costi, limiti e condizioni possono dipendere dal tipo di pagamento, dal servizio scelto, dal profilo dell’utente e dalle tariffe aggiornate. Prima di confermare un’operazione, controlla sempre il riepilogo e i fogli informativi disponibili nell’app o sul sito ufficiale: sono le fonti più affidabili per conoscere eventuali commissioni.
Come funzionano gli investimenti disponibili con Satispay e quali rischi comportano?
Le funzioni di investimento, quando disponibili per il proprio account, permettono di accedere a prodotti o strumenti finanziari tramite l’app. Non equivalgono a un deposito garantito: il valore dell’investimento può salire o scendere e si può perdere parte del capitale, secondo il prodotto scelto. Leggi attentamente documentazione, costi, orizzonte temporale e livello di rischio prima di procedere. Se non capisci una condizione o hai dubbi, chiedi chiarimenti prima di investire.
Satispay è sicuro e cosa fare se perdo il telefono o non riesco ad accedere?
L’app può includere controlli di accesso e misure di sicurezza, ma la protezione dipende anche da come viene custodito il dispositivo e da quanto sono riservate le credenziali. Usa un blocco schermo, non condividere codici di verifica e scarica l’app solo dagli store ufficiali. Se perdi il telefono, sospetti un accesso non autorizzato o non riesci a entrare, contatta subito l’assistenza attraverso i canali ufficiali e segui le indicazioni per proteggere o recuperare l’account.
I punti di forza di Satispay: Conto e investimenti
Aspetti da tenere a mente su Satispay: Conto e investimenti